10月25日,中交城市发展控股集团股份有限公司(000736.SZ)(以下简称“中交城市发展”)披露2026年三季报。前三季度营业收入12.03亿元,同比骤降91.58%;归母净利润2941.09万元,同比增长101.77%,实现扭亏为盈。单季度数据同样呈现“营收降、利润升”的镜像走势:第三季度营收4.26亿元,同比下降59.36%,归母净利润1108.90万元,同比增长102.31%。
营收跌九成,利润却翻红,反差从何而来?
营收骤降的背后原因是报表“换了主体”。2025年8月31日,中交城市发展完成重大资产重组交割,将房地产开发业务相关资产及负债整体置出至控股股东中交房地产集团,交易对价为象征性的1元。在此之前,房地产开发收入构成公司营收的绝对主体。以2025年为例,房地产销售一项即贡献133.33亿元,占全年营业收入的90.66%。2026年起,地产开发收入从合并报表中彻底消失,营收基数被一次性“抽空”,91.58%的降幅,本质上反映的是业务边界的变化,而非存量业务的萎缩。
再看利润,不是靠1元甩卖“卖”出来的,是因为费用包袱被卸掉了。市场容易把利润改善归因于1元剥离的账面收益,但该差额在2025年三季报中曾被误计入投资收益64.87亿元,后于2026年1月经会计差错更正调入资本公积,并不构成2026年利润来源。真正拉动利润回正的“大头”是财务负担断崖式下降。今年前三季度,财务费用仅152.06万元,上年同期高达8.81亿元;销售费用从4.79亿元压到3072万元,降幅93.58%。更关键的是,扣非净利润2783.89万元与归母净利润2941.09万元很接近,说明利润主要来自轻资产业务的经常性经营,而不是一次性科目“做”出来的。
真正值得关注的是,公司转型后的城市服务业务。目前来看,公司的“第二曲线”已经跑起来了,但还没到“躺赢”的地步。截至2026年6月末,公司物业服务在管面积5860.78万平方米,其中城市服务在管面积3443.5万平方米,上半年新拓展面积220.07万平方米,业务覆盖全国90余城,位列2026年物业服务百强TOP20。城市服务已落地张家口桥东区道路扫保、汕头龙湖澄海城乡环卫一体化等标志性项目,“城市大管家”模式初具轮廓。从收入端看,2026年上半年物业服务(含资产管理与运营)收入7.56亿元,同比增长38.40%,轻资产业务自身保持了扩张节奏。
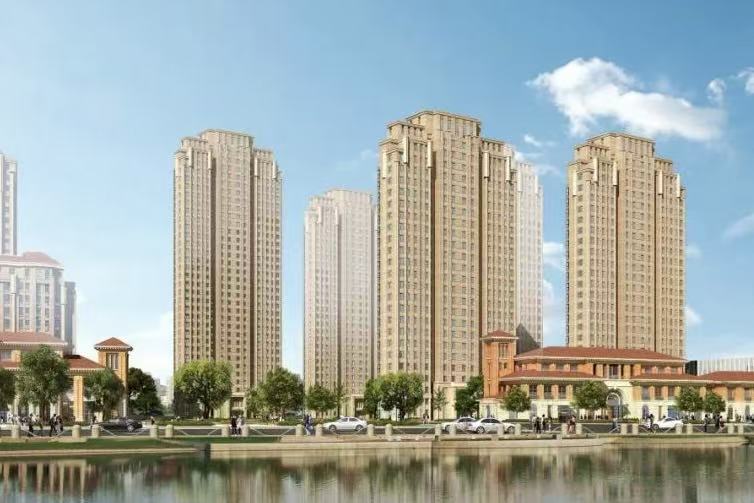
中交服务中标张家口市桥东区城市道路清扫保洁与垃圾收运服务项目
但转型的挑战同样不容回避。从财务数据来看,中交城市发展轻资产业务毛利率延续下行,2026年上半年为16.72%,较上年同期下降1.74个百分点,虽降幅较2025年有所收窄,仍指向跨区域、多业态扩张过程中的前期投入与品质成本压力。更值得关注的是现金流:前三季度公司经营活动现金流量净额为-2.20亿元,由上年同期的净流入转为净流出,除地产回款基数消失外,物业费收缴率与应收账款回收压力亦对现金生成能力构成现实考验。
目前来看,中交城市发展利润表已经初步完成了向轻资产的切换,城市服务业务能不能把现金流也带正,才是这家公司转型成色的下一道“考题”。
南方+记者 柴亚娟
股王配资提示:文章来自网络,不代表本站观点。
- 上一篇:前两战15中5!骑媒:我知道沃特森倾向防守 但他这数据我不太满意
- 下一篇:没有了
热点资讯